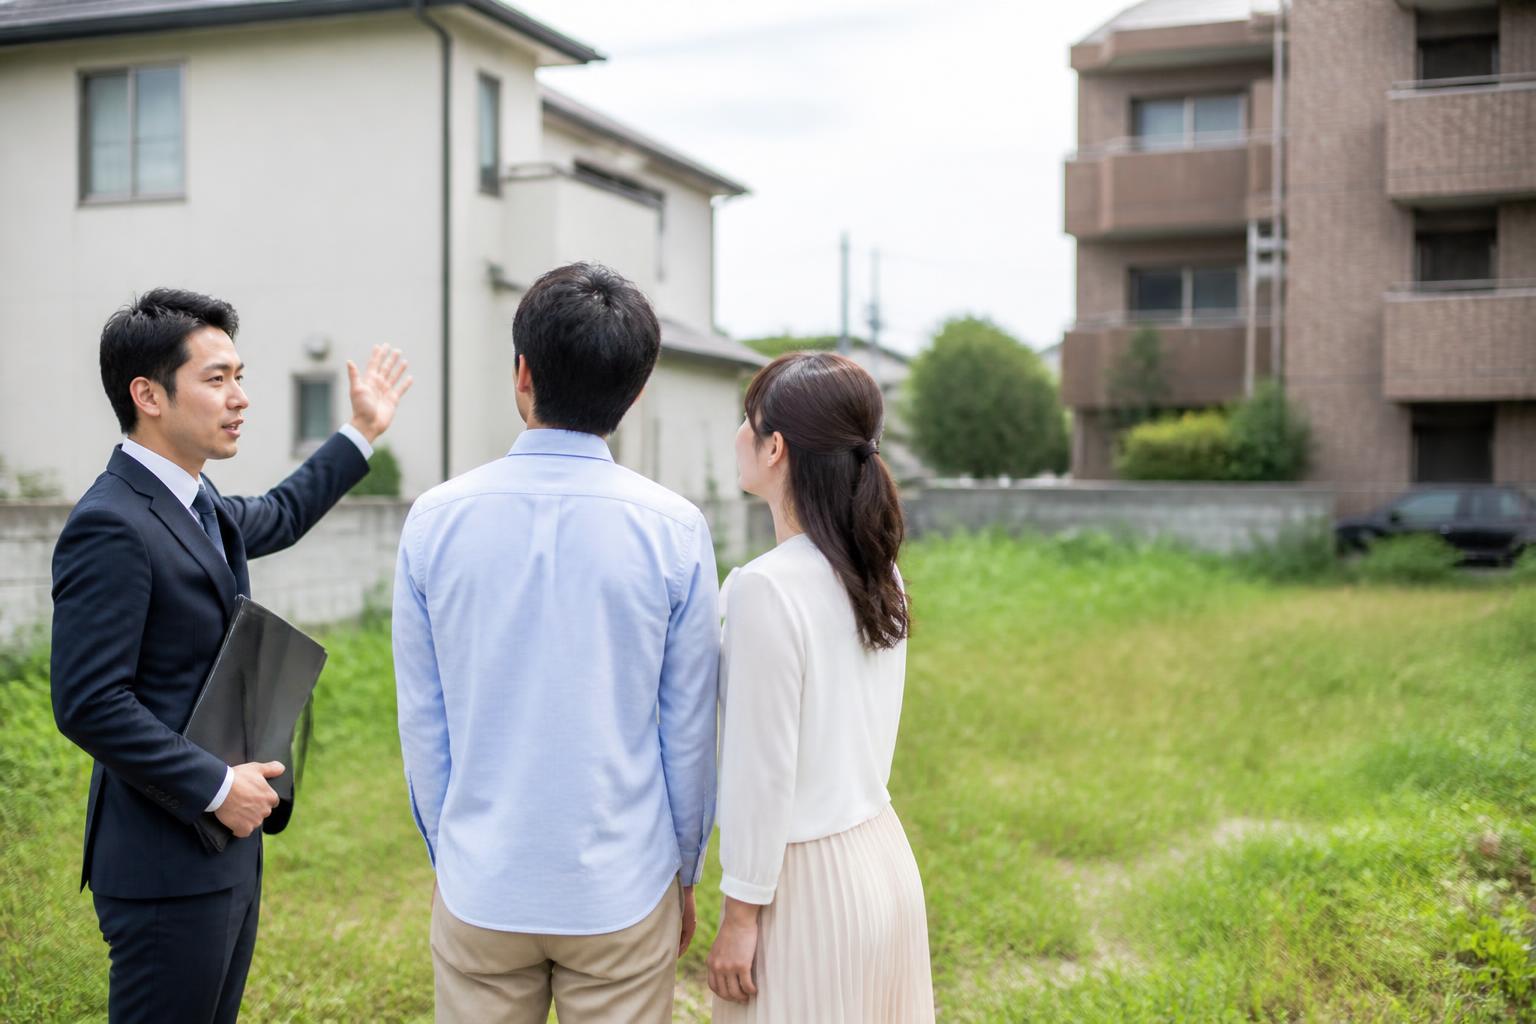
土地活用の現地確認では、土地の広さや接道だけでなく、用途地域に合う建物の規模、造成・引込工事を含む建築費、想定稼働率、管理費、修繕費、金利まで、収支を左右する条件を一つずつ確認します。説明を聞くだけで終わらせず、現地で見た場所、未確認の事項、見積もりに入れる前提を写真や記録に残すことが判断の基準です。
訪問時にすべての費用や将来の稼働率が確定するとは限りません。確定した事実と仮定を分け、調査が必要な項目は担当者・確認方法・回答予定日まで記録しましょう。訪問後は、その記録をもとに見積書と収支計画を照合すると、現地での説明と数字の食い違いを見つけやすくなります。
現地で確認した条件を建築費と長期収支につなげる
現地確認の目的は、担当者に土地を見てもらうことだけではありません。土地の条件から建物の配置や規模を想定し、その計画に必要な工事費と、完成後に見込む収入・支出の前提を明らかにすることです。訪問時は「何を見たか」と「その結果、どの数字が変わるか」をセットで尋ねます。
たとえば、道路との高低差がある場合、建物本体以外に擁壁や土留め、外構、排水の工事が必要になる可能性があります。敷地の間口が限られると、建物の配置や駐車場の台数、工事車両の搬入方法に影響することがあります。こうした条件が配置計画や工事費のどこに反映されるのか、現地で説明を求めましょう。
一方、稼働率や将来の修繕費は、土地を見ただけで確定できる数値ではありません。周辺の需要、募集条件、建物の仕様、管理範囲などを踏まえた想定値です。担当者が「この地域なら大丈夫」と述べた場合も、その数値の根拠、想定する運営方法、空室が続いた場合の収支を確認し、現地で確定した事実とは別に記録します。
現地での説明を次のように分類すると、見積もりを確認するときに迷いにくくなります。
- 現地で確認できた事実:道路の位置や幅、敷地の高低差、既存建物・樹木・塀の位置、電柱や側溝の状況など。
- 資料で確認する条件:用途地域、建築に関する制限、境界、上下水道などの引込状況、権利関係など。
- 設計・調査後に確定する項目:建物の配置、構造や仕様、造成範囲、設備工事の内容、各工事の金額など。
- 運営上の想定:賃料、入居・利用の見込み、稼働率、管理費、修繕費、借入条件、金利変動への備えなど。
「現地で確認済み」「資料を取り寄せて確認」「調査後に見積もりへ反映」「事業計画上の仮定」のように欄を分け、口頭説明を確定事項として扱わないことが大切です。事業の種類や土地の状態によって調査の要否は異なるため、担当者の説明に加え、必要な資料と確認先も明確にしておきます。
建築費の増減に関わる場所を現地で見る
現地では、建物を建てる場所だけでなく、敷地へ入るまでの経路、道路との境界、敷地の外周、上下水道や電気などの設備状況を確認します。建築費の内訳が本体工事中心に見える場合でも、土地の状態に応じた造成や撤去、外構、設備の引込が別途になることがあります。「土地を見たうえで、見積もりに含める工事と含めない工事は何か」をその場で聞きましょう。
道路・接道と工事車両の進入経路
道路に接する敷地の位置や幅、道路と敷地の段差、入口の障害物を担当者と確認します。建築計画上の条件は資料による確認も必要ですが、現地では、資材や重機を運ぶ車両がどこから入り、敷地内で作業できるかを見てもらうことが重要です。前面道路に電柱、標識、樹木、駐車車両などがある場合は、搬入や工事の支障になり得るかを尋ねます。
工事車両が入りにくい、敷地内に重機を置けない、道路側で作業スペースを確保しにくいといった条件は、施工方法や仮設計画に影響する可能性があります。工事費に影響する説明を受けた場合は、費用の発生条件、見積もりのどの項目に反映されるか、追加調査が必要かを記録します。現場の写真だけで道路の法的条件が確定するわけではないため、必要な確認資料も聞いておきましょう。
高低差・地盤・既存物と造成範囲
道路と敷地、隣地と敷地の高低差、斜面、擁壁、土留め、排水の流れを、敷地の複数の方向から確認します。地面に段差がある場合は、建物を置く範囲だけでなく、敷地全体のどこで土を切る・盛る必要があるのか、雨水をどこへ流す計画なのかも質問します。見た目だけでは地盤の強さや擁壁の安全性は判断できないため、現地確認後に必要となる調査と、その結果が工事費へ反映される時期を確認してください。
既存建物、基礎、塀、樹木、庭石、物置などがある場合は、撤去対象と残す対象を分けます。撤去の範囲が曖昧なままだと、建物の解体費や樹木の処分費、外構のやり替え費用が見積もりから漏れるおそれがあります。担当者と対象物を指さしで確認し、写真に番号を付けて「撤去」「残置」「未確認」と記録すると、後日の認識違いを減らせます。
上下水道・電気・ガス・排水の状況
敷地内のメーターや桝、引込位置、電柱、ガス設備、側溝など、目視できる設備を確認します。敷地の近くに設備があることと、計画する建物に必要な容量・口径で利用できることは同じではありません。既存の引込を使えるか、新設や移設が必要か、道路側の工事を伴う可能性があるかを、設備ごとに確認します。
設備の位置が見えない、敷地内の配管経路が不明、既存建物の設備を再利用できるか分からない場合は、現地で推測して確定扱いにしないことが大切です。「どの管理者・事業者に確認するのか」「確認結果によって費用がどう変わるか」「見積書ではどの項目に計上するか」を記録します。排水についても、敷地内で処理するのか、既存の排水設備を使うのか、経路や高低差に問題がないかを確認し、調査待ちの条件を残します。
| 現地で見る場所・条件 | 確認する質問 | 見積もり・収支への関係 | 記録方法 |
|---|---|---|---|
| 前面道路・入口 | 搬入や施工に支障はあるか。別の施工方法が必要か | 仮設、運搬、施工方法に影響する可能性 | 道路と入口を同じ方向から撮影し、障害物も記録 |
| 敷地の高低差・斜面 | 造成、土留め、排水の調査や工事が必要か | 造成・外構・排水などの工事費に影響する可能性 | 段差の位置を複数枚で撮り、未測定と明記 |
| 既存建物・塀・樹木 | 撤去する範囲と残す範囲はどこか | 解体・撤去・処分・外構費に関係 | 対象物ごとに番号を付け、対応を一覧化 |
| 上下水道などの設備 | 引込位置・容量・利用可否は資料で確認できるか | 引込・移設・設備工事費に関係 | 目視位置と資料確認待ちを分けて撮影・記録 |
| 用途地域・建物の配置条件 | 想定する用途や規模が成立するか。何を追加確認するか | 建物の規模・戸数・仕様と事業収支に関係 | 確認資料、確認先、未確定条件をメモ |
| 周辺の道路・施設・隣地 | 募集や利用に影響する環境条件は何か | 賃料、稼働率、駐車場計画などの想定に関係 | 敷地外の方向と撮影地点を記録 |
表の項目は現地での確認漏れを防ぐための整理例です。すべての土地で各工事が必要になるわけではありません。現地で見た状態だけで費用を断定せず、設計・測量・設備調査などが必要な場合には、その実施条件と見積もりへの反映時期を確認します。
用途地域と土地形状から、建てられる規模を確認する
用途地域などの建築条件は、現地の見た目だけでは確定できません。訪問時には、担当者が土地のどの資料を確認したかを聞き、想定する活用方法や建物の規模が条件に合うかを、行政資料や関係資料で確認する段取りまで決めます。地域や土地によって確認事項が異なるため、「この土地ならこの建物が建つ」という口頭の説明だけで事業収支を固めないようにしましょう。
土地形状では、登記や広告に記載された面積だけでなく、実際に建物を置ける範囲、間口と奥行き、旗竿地の通路部分、隅切り、敷地境界の折れ、隣地との高低差を確認します。境界が現地で明確に見えない場合は、塀やフェンスを境界と決めつけず、境界資料や測量の要否を確認します。土地の形によっては、面積が十分でも建物や駐車場の配置に制約が生じることがあります。
訪問担当者には、次の内容を図面上でも説明してもらいます。
- 計画する建物の外形、入口、駐車場・駐輪場、搬入経路の位置。
- 敷地内で建物を配置できない範囲がある場合、その理由と根拠資料。
- 用途地域などの条件を確認した資料、確認先、未確認の制限。
- 想定する部屋数・区画数・利用人数と、その規模を置いた根拠。
- 測量や境界確認を行わないと決められない寸法・配置条件。
配置案をその場で示されたら、建物の大きさだけではなく、車や人の動線、避難・通行の確保、敷地内のごみ置き場や設備スペースも確認します。これらが図面から抜けている場合、後から配置や戸数を変更することがあります。現地で成立すると説明された案を、後日、前提となる寸法や条件と一緒に図面で受け取れるか尋ねてください。
敷地の境界が不明確、資料と現況が異なる、隣地の塀や樹木が敷地にかかっているように見える場合は、訪問中に所有関係を決めつけず、誰がどの資料を確認するかを記録します。境界や権利の確認が必要な場合、建築計画や工事範囲の前提に直結するため、その確認が終わるまで確定できない見積項目を明示してもらいましょう。
公的機関等の一次情報で確認
- 国土交通省|土地利用関連
土地利用基本計画や土地利用に関する制度の入口を確認できます。個別の用途地域等は自治体の最新情報も確認してください。 - 国土交通省|不動産取引に関するお知らせ
不動産取引の仲介手数料など、売買・媒介契約に関する公的情報を確認できます。
制度・許可・法令・補助制度は改正されることがあります。個別の工事・契約では、リンク先と対象地域の行政機関等の最新情報を確認してください。
稼働率・管理費・修繕費を現地条件と結び付ける
稼働率は現地確認の場で保証される数値ではありません。住宅、駐車場、店舗、倉庫など、活用方法によって利用者の探し方も収入の前提も変わります。担当者が示す稼働率について、対象期間、満室・満車を基準にした数値なのか、募集期間や空室期間をどう扱うのかを聞き、想定の根拠と現地条件を結び付けて記録します。
周辺環境については、道路からの出入り、駅や生活施設との位置関係、周囲の建物、騒音や日当たりを訪問時に確認できます。ただし、目視だけで需要や賃料を判断するのではなく、周辺の募集状況や成約情報など、担当者が使った情報の種類と確認時点を尋ねます。周辺に似た施設や物件がある場合は、築年数、設備、募集条件が計画と異なる可能性もあるため、単純な比較になっていないか確認しましょう。
管理費は「管理一式」だけでなく、何を誰が行う費用なのかを確認します。入居者・利用者の募集、契約や問い合わせ対応、共用部の清掃、設備点検、家賃・利用料の回収、退去後の手配など、計画する事業で必要な管理業務を分けて質問します。現地確認時には、敷地内の管理対象となる場所や設備を担当者と一緒に示し、清掃や点検の範囲、オーナー側が行う作業、別料金になる作業を記録します。
修繕費は、建物や設備の仕様が決まっていない段階で正確な金額を断定しにくい項目です。現地で確認した既存設備を使う計画なら、その劣化状況や交換の要否が未調査であることを明記します。新築の場合でも、外壁、屋根、防水、給排水、空調、共用設備など、将来の点検・交換をどう収支に含めるかを聞きます。毎月の管理費に修繕費が含まれるのか、別途積み立て・支出として扱うのかも確認してください。
建築費・稼働率・管理費・修繕費を一つの収支表で見るときは、数値の基準をそろえます。たとえば、満室時の収入と空室を織り込んだ収入を混同していないか、管理費を収入に対する割合で置くのか固定額で置くのか、税・保険・共用光熱費などが別に計上されているかを確認します。項目の名称が同じでも、含まれる作業や期間が異なれば比較できません。
金利と修繕を含めた収支の前提を聞き取る
土地活用の収支計画では、建築費と運営収入だけを並べず、管理費、修繕、税・保険などの支出や、借入を利用する場合の返済も確認します。訪問時に借入条件まで確定できないことはありますが、担当者が収支計画に置いた借入額、返済期間、金利の扱いを聞き、どの項目が未確定なのかを明確にできます。金融機関の審査や金利条件を確認せず、計画表の返済額を確定した支出として扱わないようにしましょう。
金利については、計画に用いた水準が固定か変動か、金利が変わった場合に返済額や手元資金へどう影響する想定かを尋ねます。特定の将来金利を予測するのではなく、複数の条件で収支を見た場合に、事業の継続や返済にどのような差が出るかを確認する考え方です。金利条件が未定なら、見積書や事業計画に「仮定」と明記してもらいます。
収支の数字は、次のように条件別に分けると、訪問時の説明を後から点検しやすくなります。
| 項目 | 訪問時に確認する前提 | 未確定なら記録すること |
|---|---|---|
| 建築費 | 本体・造成・解体・外構・設備引込などの含有範囲 | 調査待ちの工事、数量未確定の項目、追加条件 |
| 稼働率・収入 | 稼働率の対象、賃料や利用料の根拠、空室期間の扱い | 参照情報、計画上の仮定、低い稼働時の収入 |
| 管理費 | 管理業務、対象範囲、定額か変動か | 別料金の作業、オーナー負担の業務、金額の確認先 |
| 修繕費 | 計上方法、点検・交換を想定する設備や部位 | 仕様決定後に見直す項目、既存物の状態確認 |
| 借入・金利 | 借入額、返済期間、金利の種類などの計画上の設定 | 金融機関へ確認する条件、変動時に再計算する範囲 |
| 長期収支 | 収入・支出の期間、空室や修繕を含める方法 | 計算に含まれていない費用、見直しの前提 |
担当者が「長期収支は黒字」と説明した場合は、何年間の計画か、何を収入と支出に含めたか、建築費の追加や空室、修繕、金利変動をどのように扱ったかを確認します。表の最終的な数字だけでなく、入力条件が変わると結果がどう動くかを聞くのがポイントです。現地で分かった追加工事の可能性が収支に反映されていない場合は、再計算を依頼します。
写真とメモで、確定事項・未確認箇所を残す
現地の写真は、訪問後に担当者と認識をそろえるための記録です。敷地全体の写真だけでは、どの場所に高低差や設備があったのか、どの工事が必要と説明されたのかを特定しにくくなります。撮影時は場所と方向が分かるようにし、写真番号をメモや図面に対応させます。敷地内だけでなく、道路との接続、周辺環境、設備の位置も必要に応じて撮影します。
撮影や立入りは、所有者や関係者の許可を得て行い、近隣の人や私有地などが不用意に写り込まないよう配慮してください。写真に写っているものから境界、埋設設備、地盤状態などを断定することはできません。写真は状況を共有する補助資料として扱い、技術的・法的な判断が必要なものは別途確認します。
現地でのメモは、次の項目をひとまとまりで残します。
- 訪問日、天候、立ち会った人、確認した土地の範囲。
- 写真番号、撮影位置、撮影方向、写真に写した対象。
- 担当者の説明と、説明に対応する図面・見積項目・収支項目。
- 現地で確認できたこと、資料確認待ち、調査後に決めることの区分。
- 追加費用が発生する条件、費用に含む範囲、金額が未提示の理由。
- 確認する担当者、確認方法、回答予定日、受け取る資料。
口頭説明をできるだけその場で言い換えて確認するのも有効です。「この段差は造成費に含まれる理解でよいか」「既存の桝は利用できると決まったのか、それとも調査前の想定か」のように、事実と見込みを区別した質問にします。説明を受けたら、相手の回答と自分の理解をメモに残し、後日、書面やメールで認識を確認できる形にします。
未確認箇所は「未確認」と書くだけでは足りません。確認に必要な資料や調査、担当する人、結果が建築費や計画に影響する範囲まで記録します。たとえば設備の引込が不明なら、設備の管理者への照会が必要なのか、現地調査が必要なのか、回答が出るまで見積もり上はどう仮置きするのかを整理します。調査が終わる前に数値が示された場合も、それが確定額か暫定額かを確認しましょう。
また、「追加できる」と「すでに見積もりに含まれる」は別の状態です。駐車場の追加、設備の変更、外構の変更、将来の修繕対応などについて、計画に追加できる可能性がある場合は、スペース・技術・条件の面で何が必要か、費用が別途かかるか、変更可能な時期はいつまでかを確認します。追加が可能という説明だけで、追加費用や運営上の影響まで含まれていると考えないようにしてください。
訪問後は見積書と事業計画を現地メモに照らす
訪問後に受け取った見積書や収支計画は、総額だけでなく、現地で説明された内容が各項目に反映されているかを確認します。現地で「必要かもしれない」とされた工事が未計上なら、その理由と、必要と判明した場合の扱いを質問します。反対に、説明のない項目が計上されている場合は、工事の場所・範囲・数量・前提を確認します。
見積書では、建物本体と付帯工事、解体・造成、外構、給排水などの設備工事、設計・調査に関わる費用がどのように分けられているかを見ます。すべての書式が同じとは限らないため、項目名の比較だけでは不十分です。各項目に含む作業、数量や仕様、未確定の場合の条件、別途となる作業を担当者に示してもらい、現地メモの説明と照らし合わせてください。
稼働率・管理費・修繕費・金利は、工事見積書とは別の資料に記載されていることがあります。事業計画の収入と支出が、訪問時に説明された建物の規模や仕様、管理範囲と同じ前提になっているかを確認します。たとえば、駐車場の台数が変わったのに稼働率や収入が据え置かれていないか、管理業務の範囲を変えたのに管理費が更新されていないかを見ます。
訪問後の確認事項は、回答しやすい形で担当者にまとめて送ります。写真番号、図面上の位置、質問、希望する回答資料をひとつずつ対応させると、質問の取り違えを防ぎやすくなります。口頭で説明を受けた場合も、金額や条件に関わる回答は書面に反映されるか確認し、見積書・図面・収支計画のどれを更新するのか明確にします。
確認の際は、少なくとも次の点を項目別に整理します。
- 現地で説明された工事が見積もりに含まれているか。含まれない場合、別途となる理由と条件は何か。
- 造成、解体、外構、設備引込など、調査結果によって金額が変わる項目はどれか。
- 建物の配置や規模は、確認した用途地域・土地形状・寸法の条件を反映しているか。
- 稼働率や賃料の想定は、計画する建物と周辺情報に対応しているか。根拠は何か。
- 管理費に含まれる業務と別料金の業務、修繕費の計上方法は明記されているか。
- 金利や借入条件が仮定の場合、どのような条件で収支を試算したのか。
- 未確認事項の担当者、調査方法、回答期限、見積もりへの反映時期は決まっているか。
回答がそろう前に事業計画を比較する場合は、未確定項目がある状態であることを明記します。確認の結果、配置・工事範囲・運営条件が変わった場合には、見積書だけでなく収支計画も更新されているかを確認してください。訪問記録と提出資料の条件が一致して初めて、土地活用案の前提を具体的に判断できます。
よくある質問
まとめ|土地活用で今回確認したポイント
土地活用では、現地確認・訪問時に確定する条件と記録に集中する。この記事では、特に「用途地域、土地形状、初期費用、稼働率・管理費を含む長期収支」のうちタイトルに関係する条件へ絞って整理しました。 隣接テーマまで広げず、今回の判断に必要な範囲を確認することがポイントです。
- 現地で見る場所を確認する
- 未確認箇所を確認する
- その場で確定する条件を確認する
- 写真記録を確認する
- 追加可能性を確認する

コメント